
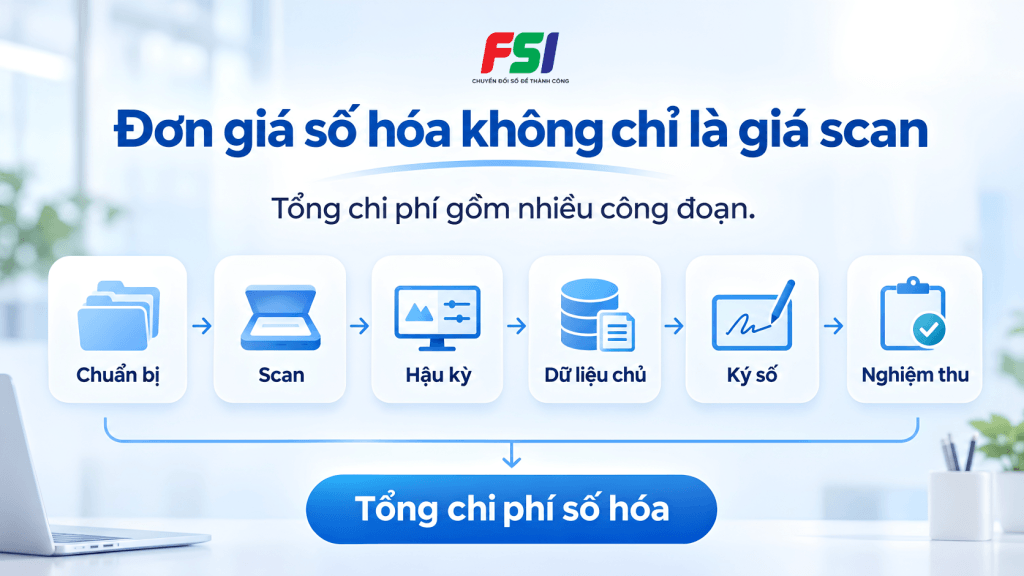
Khi lập ngân sách số hóa, nhiều đơn vị lấy số trang nhân với giá quét. Cách này chỉ phản ánh một phần công việc. Chi phí thực tế còn phụ thuộc tình trạng hồ sơ, mức độ chỉnh lý, đầu ra, dữ liệu chủ, kiểm tra, ký số và lưu trữ.
Năm 2026, đơn giá số hóa tài liệu lưu trữ cần được xem cùng định mức kinh tế – kỹ thuật và quy trình nghiệp vụ hiện hành. Hai kho có cùng số trang vẫn có thể có dự toán khác nhau.
Bài viết tập trung vào cách hiểu đúng đơn giá số hóa tài liệu lưu trữ, các hạng mục dễ bị bỏ sót và cách chuẩn bị đầu vào để báo giá sát thực tế.
Xem thêm:
- Đơn giá số hoá tài liệu lưu trữ cho doanh nghiệp, tổ chức
- Hướng dẫn quy trình và đơn giá chỉnh lý tài liệu lưu trữ? (2025)
TÓM TẮT NHANH
- Theo trả lời của Cục Văn thư và Lưu trữ nhà nước đăng trên Báo Điện tử Chính phủ ngày 18/02/2026, Thông tư 04/2014/TT-BNV vẫn là cơ sở xác định đơn giá số hóa tài liệu lưu trữ.
- Quy trình nghiệp vụ số hóa hiện hành thực hiện theo Thông tư 05/2025/TT-BNV; hai bước ký số và đóng gói dữ liệu phát sinh chưa có định mức tương ứng trong Thông tư 04/2014.
- Chi phí dự án cần bao quát chuẩn bị tài liệu, số hóa, hậu kỳ, tích hợp, lưu trữ bản số, nhân lực và các khoản cần thiết khác.
- Tài liệu chưa chỉnh lý hoặc có tình trạng vật lý kém thường phát sinh thêm công việc trước khi scan.
- Muốn báo giá sát thực tế, nên khảo sát mẫu tài liệu và chốt yêu cầu đầu ra trước khi tính tổng ngân sách.
Đơn giá số hóa tài liệu lưu trữ năm 2026 căn cứ theo quy định nào?
Ngày 18/02/2026, Báo Điện tử Chính phủ đăng trả lời của Cục Văn thư và Lưu trữ nhà nước về đơn giá số hóa tài liệu lưu trữ. Theo đó, định mức kinh tế – kỹ thuật tạo lập cơ sở dữ liệu tài liệu lưu trữ tại Thông tư 04/2014/TT-BNV vẫn là cơ sở xác định đơn giá số hóa tài liệu lưu trữ.
Thông tư 05/2025/TT-BNV quy định quy trình nghiệp vụ hiện hành. Khoản 6 và khoản 7 Điều 9 có hai bước cần lưu ý: ký số và đóng gói tài liệu số hóa cùng dữ liệu chủ để chuyển vào hệ thống.
Với hai bước chưa có định mức tương ứng, Cục Văn thư và Lưu trữ nhà nước cho biết đơn vị có thể khảo sát và xây dựng định mức tạm thời trong thời gian chờ văn bản thay thế Thông tư 04/2014.
Vì sao không thể chỉ lấy số trang nhân với đơn giá scan?
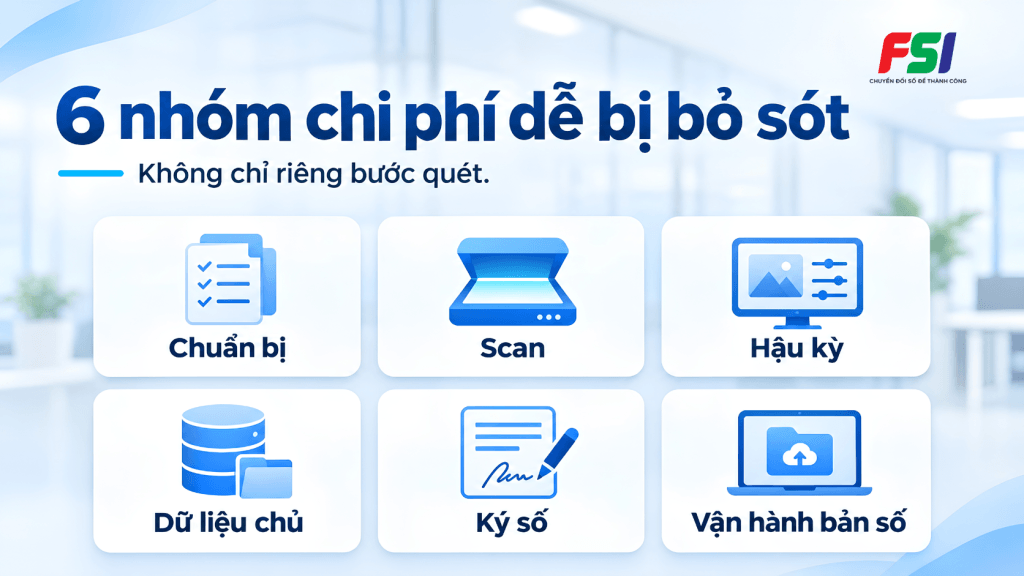
Công văn 7197/BKHCN-CĐSQG ngày 29/11/2025 của Bộ Khoa học và Công nghệ hướng dẫn khi đánh giá chi phí số hóa phải bao quát toàn bộ chi phí phát sinh, không chỉ riêng thao tác scan hoặc chụp.
| Nhóm chi phí | Nội dung điển hình |
| Chuẩn bị tài liệu | Tháo ghim, bóc tách hồ sơ, vệ sinh, sửa chữa, phục chế, phân loại |
| Số hóa | Scan/chụp, thiết bị chuyên dụng, vận hành thiết bị |
| Xử lý hậu kỳ | Tách trang, làm sạch, OCR, tạo định dạng chuẩn, đặt tên tệp, siêu dữ liệu, kiểm tra chất lượng |
| Tích hợp hệ thống | Nhập phần mềm, chuẩn hóa danh mục, ánh xạ dữ liệu, thiết kế cấu trúc lưu trữ |
| Vận hành và lưu trữ | Dung lượng, sao lưu, dự phòng, quản trị và khai thác dữ liệu |
| Nhân lực | Chuẩn bị, số hóa, giám sát chất lượng, đào tạo, vận hành hệ thống |
Vì vậy, đơn giá scan chỉ là một cấu phần của đơn giá số hóa tài liệu lưu trữ. Nếu dự án cần OCR, dữ liệu chủ, ký số hoặc tích hợp phần mềm, tổng chi phí phải phản ánh các công việc đó.
Tình trạng chỉnh lý ảnh hưởng đơn giá số hóa tài liệu lưu trữ thế nào?
Thông tư 05/2025/TT-BNV quy định không số hóa tài liệu bết, dính, rách nát, mờ chữ hoặc có tình trạng vật lý ảnh hưởng đến độ đầy đủ, chính xác của nội dung; các tài liệu này phải được xử lý nghiệp vụ trước.
Quy trình số hóa tài liệu giấy còn yêu cầu kiểm đếm, kiểm tra tình trạng vật lý, vệ sinh, bóc tách và làm phẳng trước khi quét. Vì vậy, hiện trạng kho quyết định trực tiếp lượng công việc chuẩn bị.
Ví dụ, hai kho cùng 100.000 trang vẫn có thể có đơn giá số hóa tài liệu lưu trữ khác nhau. Kho đã lập hồ sơ, sắp xếp đúng thứ tự và giấy còn tốt sẽ khác kho còn bó gói, lẫn hồ sơ, nhiều ghim hoặc giấy giòn.
Xem chi tiết: Quy trình chỉnh lý tài liệu lưu trữ và các bước cần thực hiện trước số hóa
7 yếu tố ảnh hưởng đến đơn giá số hóa tài liệu lưu trữ
| Yếu tố | Vì sao ảnh hưởng chi phí |
| 1. Tình trạng chỉnh lý | Tài liệu chưa lập hồ sơ, chưa phân loại hoặc lẫn thứ tự cần thêm thời gian chuẩn bị |
| 2. Khối lượng | Khối lượng quyết định số ca làm việc, nhân lực, thiết bị và thời gian kiểm tra |
| 3. Loại và kích thước | A4 rời khác hồ sơ đóng quyển, bản đồ, bản vẽ hoặc tài liệu khổ lớn |
| 4. Tình trạng vật lý | Giấy rách, mốc, giòn, bết dính có thể cần xử lý trước số hóa |
| 5. Chuẩn đầu ra | Độ phân giải, màu sắc, PDF/A hai lớp, cách đặt tên và chữ ký số làm thay đổi quy trình |
| 6. Dữ liệu chủ và OCR | Số trường dữ liệu, yêu cầu nhận dạng, chỉ mục và kiểm tra ảnh hưởng nhân công hậu kỳ |
| 7. Địa điểm và tiến độ | Triển khai tại chỗ, yêu cầu bảo mật cao hoặc thời hạn ngắn có thể cần thêm nguồn lực |
Chuẩn đầu ra phải được chốt từ đầu. Thông tư 05/2025 yêu cầu tài liệu giấy số hóa ở PDF/A hai lớp, ảnh màu theo tài liệu gốc, độ sâu màu tối thiểu 24 bit; độ phân giải tối thiểu 200 dpi với tài liệu hành chính và 300 dpi với bản đồ, bản vẽ.
Như vậy, báo giá số hóa tài liệu chỉ có ý nghĩa khi các thông số kỹ thuật và đầu ra đã được thống nhất. So sánh hai báo giá chỉ dựa trên “giá mỗi trang” rất dễ bỏ qua sự khác nhau về phạm vi công việc.
Một dự toán số hóa đầy đủ nên có những hạng mục nào?
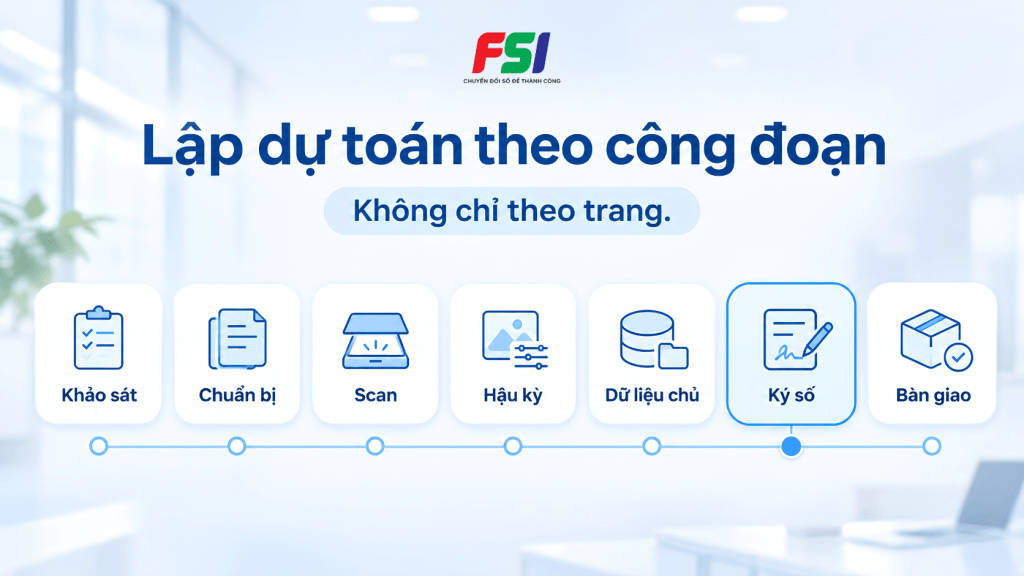
Để tránh thiếu ngân sách giữa dự án, nên lập dự toán theo công đoạn thay vì chỉ theo trang. Một khung dự toán thực tế có thể gồm các nhóm sau:
| Giai đoạn | Hạng mục cần xem xét |
| 1. Khảo sát | Kiểm đếm, đánh giá hiện trạng, xác định khối tài liệu và dữ liệu chủ |
| 2. Chuẩn bị/chỉnh lý | Vệ sinh, bóc tách, làm phẳng, sắp xếp, xử lý tài liệu có vấn đề |
| 3. Số hóa | Scan/chụp theo chuẩn kỹ thuật, kiểm tra ảnh đầu ra |
| 4. Tạo lập dữ liệu | OCR, dữ liệu chủ, chỉ mục, kết nối dữ liệu với tệp số |
| 5. Kiểm tra | Kiểm tra sản phẩm, sửa lỗi, đối chiếu số lượng và chất lượng |
| 6. Ký số và đóng gói | Ký số; đóng gói tài liệu số hóa và dữ liệu chủ để chuyển vào hệ thống |
| 7. Bàn giao/lưu trữ | Sao lưu dự phòng, nghiệm thu, bàn giao và chuẩn bị khai thác |
Khung trên bám quy trình tại Thông tư 05/2025 và giúp tách phần đã có định mức với phần cần khảo sát bổ sung. Ký số và đóng gói dữ liệu là hai bước cần lưu ý trong dự toán năm 2026.
Làm sao để nhận báo giá số hóa sát thực tế hơn?
Trước khi yêu cầu báo giá, nên chuẩn bị một bộ thông tin đủ để nhà cung cấp khảo sát. Với dự án lớn, một mẫu tài liệu thực tế thường hữu ích hơn việc chỉ cung cấp tổng số thùng hoặc số trang ước tính.
- Khối lượng: số hộp, hồ sơ, tờ/trang ước tính.
- Tình trạng chỉnh lý: đã lập hồ sơ, có danh mục hay còn tài liệu rời.
- Mẫu tài liệu đại diện: khổ giấy, độ dày, mức độ cũ/hư hỏng.
- Chuẩn đầu ra: PDF/A, màu sắc, độ phân giải, quy tắc đặt tên.
- Yêu cầu OCR, dữ liệu chủ, trường chỉ mục và mức kiểm tra.
- Hình thức triển khai: tại đơn vị hay tại trung tâm số hóa.
- Tiến độ, yêu cầu bảo mật, tích hợp và hình thức bàn giao.
Sau khảo sát, đơn giá số hóa tài liệu lưu trữ nên tách rõ hạng mục, đơn vị tính, phạm vi đã gồm và điều kiện phát sinh. Nhờ đó, cơ quan và doanh nghiệp có thể so sánh các phương án trên cùng một mặt bằng.
FSI hỗ trợ lập phương án số hóa tài liệu như thế nào?
FSI cung cấp giải pháp số hoá tổng thể chuyên nghiệp cho tổ chức, doanh nghiệp. Với năng lực triển khai xuất sắc top 1 thị trường, FSI giúp giải quyết hiệu quả và nhanh chóng bài toán tạo lập cơ sở dữ liệu cho các cơ quan, tổ chức, doanh nghiệp, tạo nền tảng thúc đẩy các đơn vị chuyển đổi số thành công.
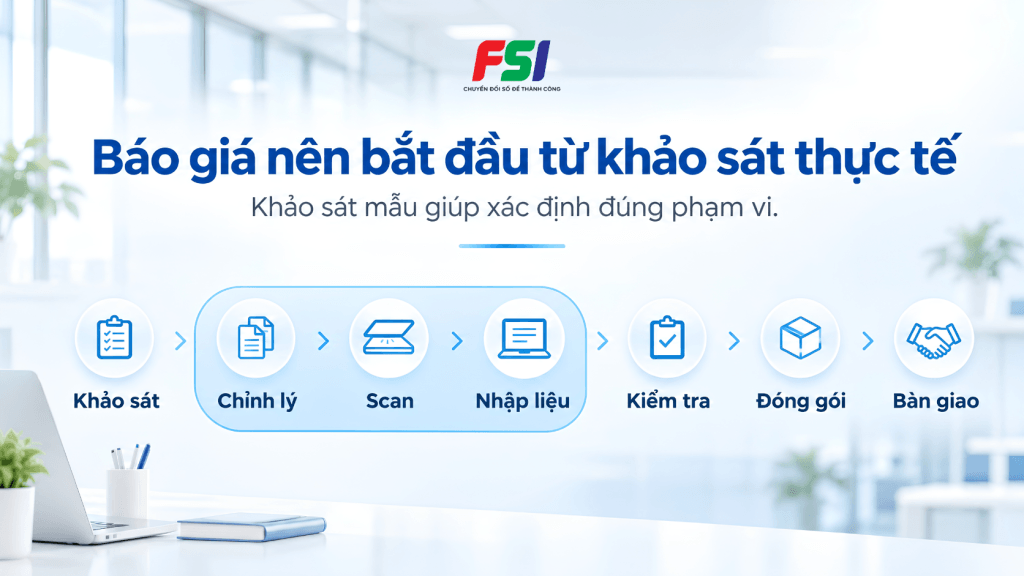
FSI có quy trình số hóa 7 bước bài bản: thu thập; sắp xếp, phân loại và chỉnh lý; scan; kiểm tra tệp đầu ra hai lần; nhập liệu và nhận dạng; kiểm tra dữ liệu hai lần; kết xuất và lưu trữ.
Lý do doanh nghiệp nên lựa chọn FSI làm đơn vị số hóa tài liệu lưu trữ
- 19+ năm kinh nghiệm triển khai thực tế trong lĩnh vực số hóa – chuyển đổi số
- 100+ kỹ sư và chuyên gia đầu ngành trong số hóa và xử lý dữ liệu điện tử
- 4 chi nhánh tại Hà Nội, Đà Nẵng, Hồ Chí Minh, Cần Thơ
- Công nghệ số hóa hiện đại
- Tối ưu chi phí và thời gian triển khai dự án số hóa
- Quy trình chuyên nghiệp
- Đáp ứng tiêu chuẩn an toàn thông tin ISO/IEC 27001:2013 và tiêu chuẩn quản lý chất lượng ISO 9001
- Tư vấn và triển khai giải pháp công nghệ hiệu quả, phù hợp với ngành nghề và mô hình riêng của doanh nghiệp
Kết luận
Đơn giá số hóa tài liệu lưu trữ năm 2026 không nên được hiểu là một mức giá cố định áp cho mọi kho tài liệu. Thông tư 04/2014/TT-BNV vẫn là cơ sở định mức để xác định đơn giá, trong khi quy trình triển khai hiện hành phải bám Thông tư 05/2025/TT-BNV và các yêu cầu nghiệp vụ mới.
Muốn dự toán sát thực tế, cần tính đủ từ chỉnh lý, scan, hậu kỳ, dữ liệu chủ, kiểm tra, ký số, đóng gói đến lưu trữ. Quan trọng nhất là khảo sát hiện trạng và thống nhất đầu ra trước khi so sánh báo giá.
Nếu kho tài liệu chưa được chỉnh lý, nên liên hệ với FSI để xác định phần việc này trước khi tính chi phí số hóa. Đây là một trong những yếu tố ảnh hưởng mạnh nhất đến tiến độ, nhân lực và mức độ xử lý trước khi quét.
Xem thêm:
- Dịch vụ nhập liệu và chuyển đổi dữ liệu trọn gói từ FSI
- Dịch vụ scan tài liệu: 5 lỗi khiến doanh nghiệp phải xử lý lại sau bàn giao
Câu hỏi thường gặp
Đơn giá số hóa tài liệu lưu trữ năm 2026 căn cứ văn bản nào?
Theo trả lời của Cục Văn thư và Lưu trữ nhà nước ngày 18/02/2026, Thông tư 04/2014/TT-BNV vẫn là cơ sở xác định đơn giá số hóa tài liệu lưu trữ; quy trình hiện hành thực hiện theo Thông tư 05/2025/TT-BNV.
Có thể tính đơn giá số hóa chỉ theo số trang không?
Có thể dùng số trang để ước tính phần quét, nhưng không đủ để phản ánh tổng dự toán nếu dự án còn chỉnh lý, OCR, tạo dữ liệu chủ, kiểm tra, ký số, tích hợp hoặc lưu trữ.
Tài liệu chưa chỉnh lý có thể số hóa ngay không?
Tùy hiện trạng. Thông tư 05/2025 yêu cầu tài liệu có tình trạng bết, dính, rách nát, mờ chữ hoặc ảnh hưởng độ đầy đủ, chính xác phải được xử lý nghiệp vụ trước khi số hóa. Với tài liệu chưa sắp xếp khoa học, chỉnh lý cũng giúp xác định đúng hồ sơ và trật tự trước khi scan.


